1. La verdadera diversificación es más importante que nunca
Los activos de riesgo han mostrado una recuperación sólida en los últimos meses y la bolsa cotizada ha alcanzado nuevos máximos. Sin embargo, este impulso sigue concentrado en un número pequeño de empresas tecnológicas e idóneas para el desarrollo de la IA. Esto ha respaldado los resultados generales, pero también ha elevado el riesgo de concentración.
Por contra, los mercados privados se están beneficiando de un comportamiento independiente impulsado por una desaceleración prolongada en la captación de fondos. Además, cuentan con características estructurales que aportan estabilidad en momentos de volatilidad: horizontes de inversión a largo plazo, menor sensibilidad al ruido de mercado a corto plazo y acceso a oportunidades muy especializadas.
No obstante, esta resistencia no es homogénea. Algunas estrategias han demostrado responder mejor que otras ante la incertidumbre económica, la inflación o los desajustes de mercado.
Por ello, es clave analizar qué posiciones en capital privado (Private equity ), infraestructuras, deuda privada y alternativas de crédito, o inmobiliario están mejor ubicadas hoy en día para aportar una diversificación real frente a la bolsa tradicional.
Mantenemos la preferencia por segmentos con valoraciones disciplinadas, capacidad de generar valor operativo, flujos de ingresos variados y tendencias de demanda sólidas. Esta postura refleja nuestra visión de largo plazo, que el entorno actual refuerza en lugar de cambiar.
2. Capital privado (Private Equity): transformando la ineficiencia en oportunidad
El capital privado continúa su recuperación tras unos años complejos, registrando mejoras en captación de fondos, inversión y salidas (Exits) a inicios de 2026. Aun así, el ritmo no es uniforme y quedan retos por delante.
Gran parte de la mejora reciente responde a un número reducido de grandes operaciones y salidas a bolsa tecnológicas, mientras que el volumen general de transacciones sigue siendo moderado y acumula un volumen reseñable de salidas pendientes. Esto favorece a los inversores disciplinados que se enfocan en zonas donde los precios siguen siendo atractivos.
Nuestra visión sigue priorizando las compras de empresas pequeñas y medianas (small and mid-market buyouts). En este segmento, la menor competencia de capital permite valoraciones de entrada por debajo de las grandes operaciones (large-cap) y de las empresas cotizadas, mientras que las mejoras en la gestión operativa continúan impulsando las rentabilidades.
Estas empresas más pequeñas ofrecen también ventajas estructurales: suelen centrarse en el mercado local, sufren menos las tensiones del comercio global y dependen más de la creación de valor real que de estructuras financieras complejas. Junto con unos niveles de deuda generalmente más contenidos, esto ayuda a proteger la inversión en momentos volátiles.
Asimismo, vemos buenas perspectivas en el mercado de fondos de continuación o secundarios liderados por el gestor (GP-led secondaries), que alcanzaron cifras récord el año pasado.
Por el contrario, el elevado entusiasmo en torno a la IA y las salidas a bolsa en tecnología ha vuelto a situar las valoraciones de
Venture Capital por encima de los picos del ciclo anterior, lo que exige máxima prudencia en la selección de gestores y activos.
Los mercados secundarios siguen siendo un canal de Liquidez clave para el capital privado
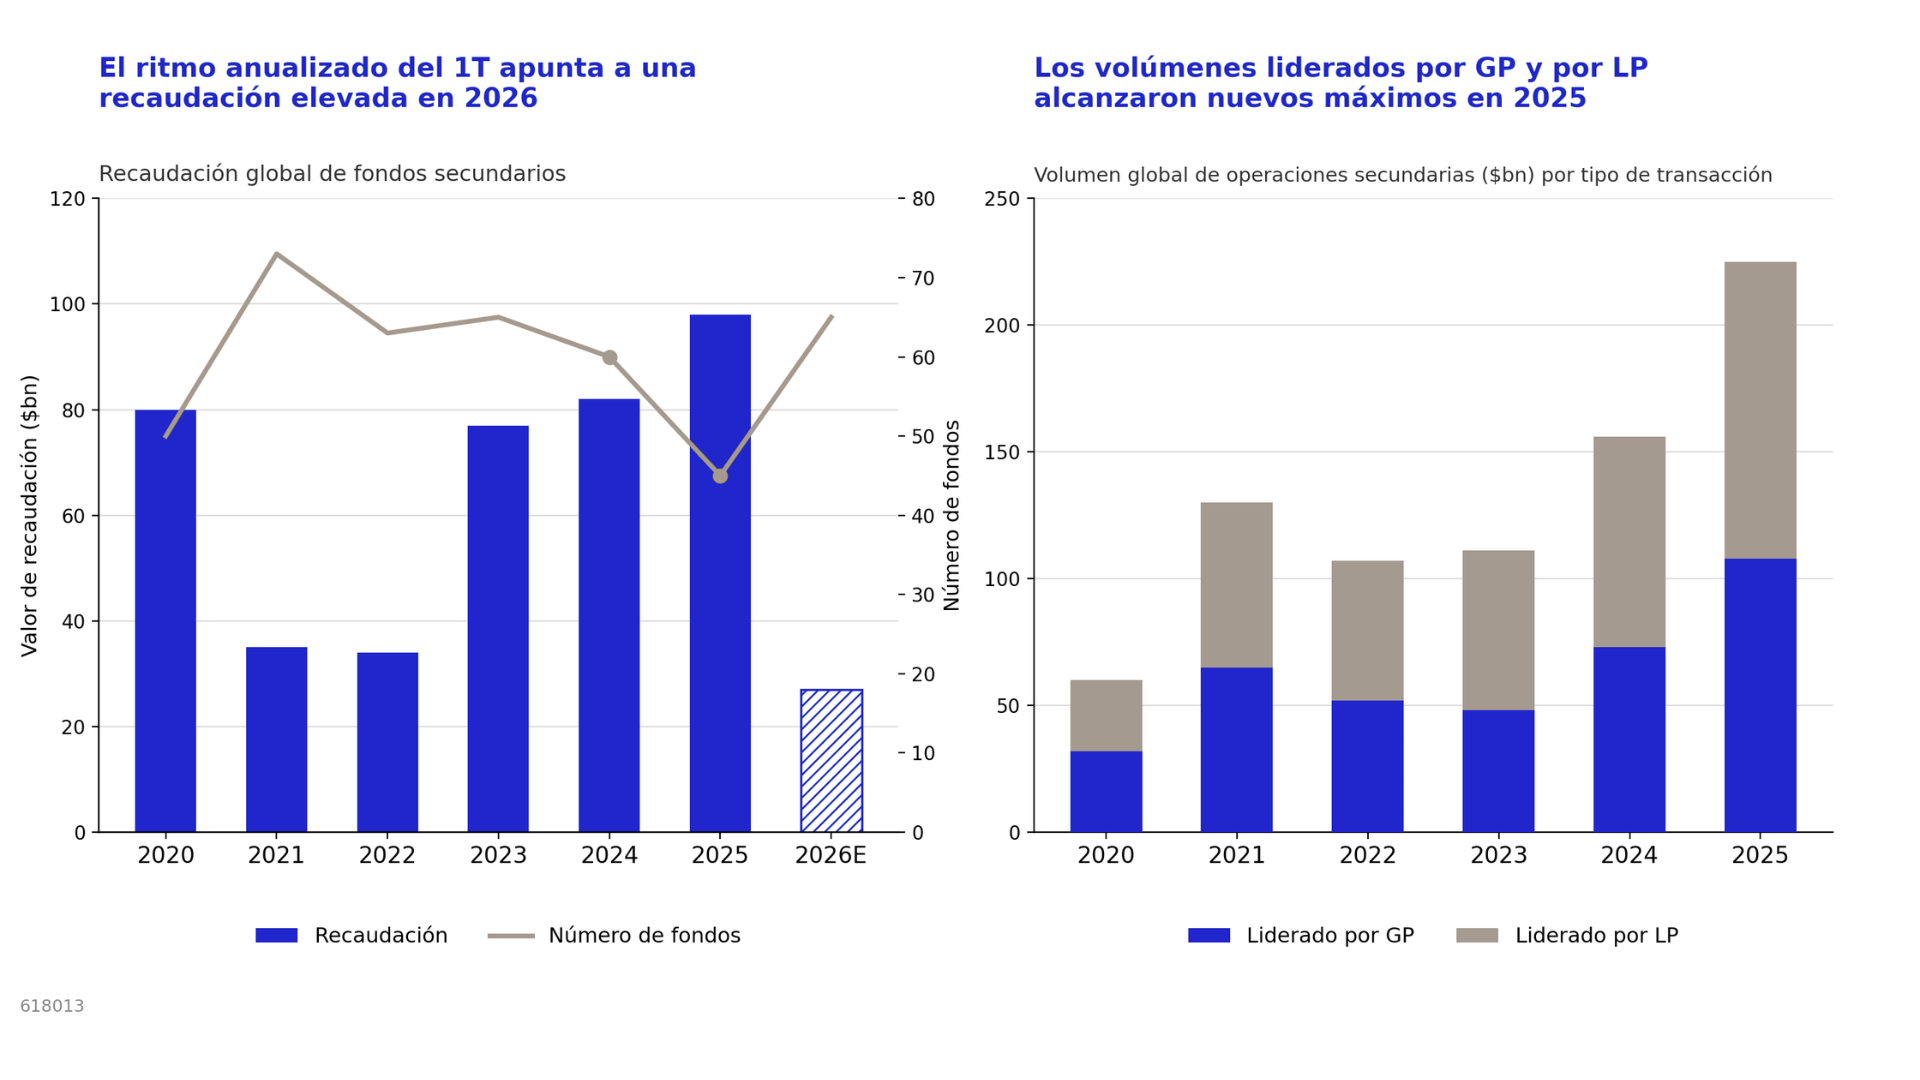
Fuente: Preqin Pro. Datos a 18 de mayo de 2026, Evercore Secondary Market Review, Schroders Capital, 2026. 2026E representa datos anualizados basados en el Q1 de 2026. Cifras únicamente indicativas. Los datos incluyen solo fondos cerrados. Datos agrupados por el año en el que el fondo celebró su cierre definitivo. El recuento de fondos incluye aquellos con un tamaño de cierre definitivo no divulgado.
3. Crédito privado: No todas las primas de riesgo son iguales
Los buenos resultados de las empresas, la solidez del consumo y la inversión continua en infraestructuras e IA han respaldado a los activos de riesgo. Sin embargo, la subida de los costes de la energía, las dudas geopolíticas y unas valoraciones ajustadas han aumentado la diferencia entre unos resultados y otros.
Como consecuencia, no todos los tipos de riesgo crediticio se están remunerando de la misma manera. Las áreas con mayor endeudamiento, necesidades de refinanciación o concentración sectorial están sujetas a un análisis más estricto.
Consideramos conveniente buscar fuentes de ingresos diversificadas respaldadas por activos tangibles, estructuras sólidas y flujos de caja estables, más allá de la salud financiera individual de cada empresa. Nos interesan las estrategias apoyadas en garantías reales (hard collateral), ingresos por contrato y grupos amplios de prestatarios, que siguen ofreciendo rentabilidades atractivas.
- Deuda de infraestructuras: la financiación de infraestructuras se mantiene como una fuente estable y defensiva de ingresos. Con un abanico de riesgo-rentabilidad más amplio, la deuda subordinada (junior) ofrece hoy rentabilidades de doble dígito para perfiles que buscan un mayor rendimiento.
- Deuda inmobiliaria: tras la corrección en los precios de los inmuebles, la deuda en inmobiliario comercial permite prestar desde niveles más conservadores. Priorizamos la financiación residencial y multifamiliar en mercados con escasez de oferta de vivienda en EE. UU. y Europa.
- Financiación respaldada por activos (ABF): la ABF da acceso a carteras diversificadas de activos subyacentes (hipotecas, créditos para vehículos o contratos sobre aviones) repartidas entre miles de prestatarios. Esta dispersión reduce el riesgo ligado a un solo emisor, mientras que las protecciones estructurales y los tipos de interés variables aportan estabilidad al flujo de ingresos.
- Valores vinculados a seguros (ILS): los ILS ofrecen una diversificación clara, ya que sus rendimientos dependen de eventos asegurados y no del ciclo económico. Esto resulta especialmente útil en periodos de incertidumbre geopolítica o macroeconómica.
La compresión del rendimiento en los mercados privados muestra masificación en algunos sectores, pero no en todos
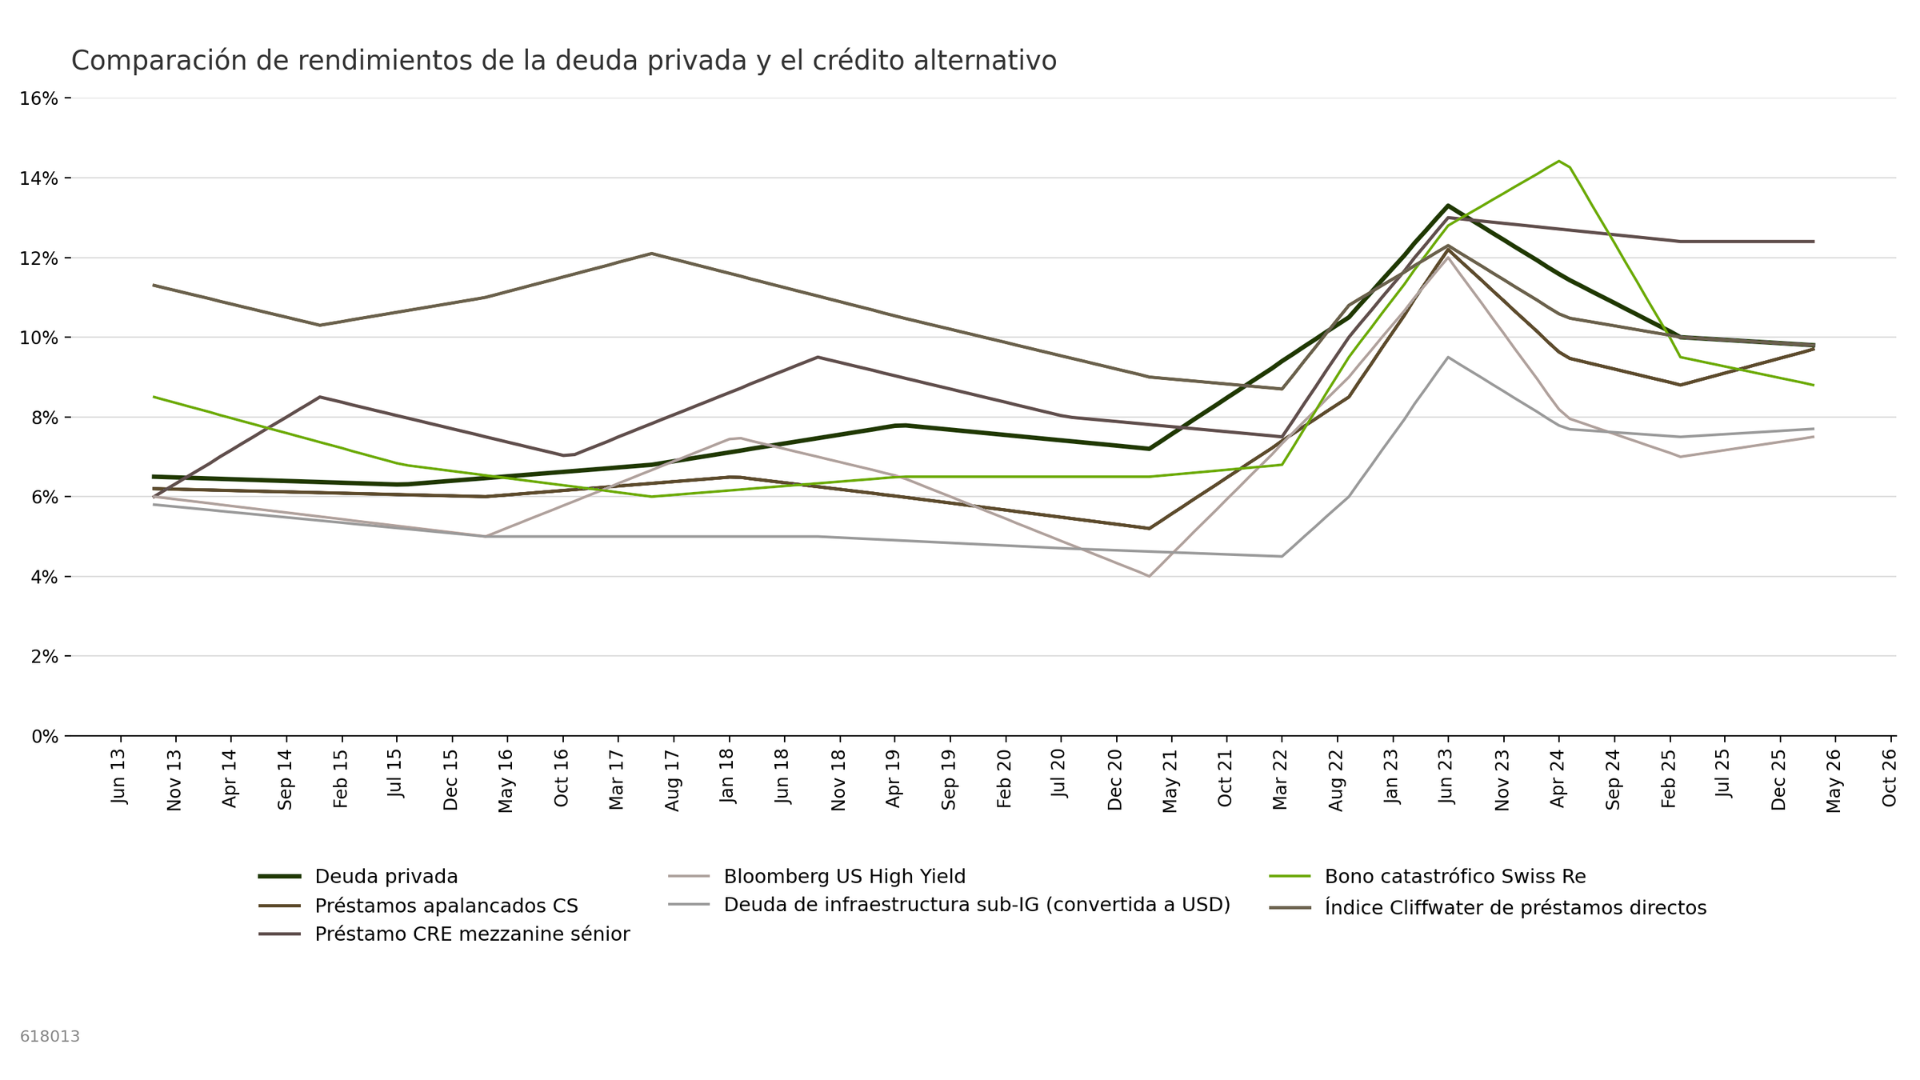
Fuente: Schroders Capital, Bloomberg, CS, Swiss Re, Bank of America a marzo de 2026, o los datos más recientes disponibles.
4. Capital en infraestructuras (Infrastructure Equity): apoyo estructural en la transición energética
La inversión directa en infraestructuras cuenta con el respaldo de tendencias de fondo duraderas. En concreto, la seguridad energética, la electrificación y el aumento en el consumo de electricidad continúan impulsando oportunidades en la transición energética.
El contexto geopolítico refuerza la apuesta por sistemas de energía locales y flexibles, mientras que el avance de la IA y el crecimiento de los centros de datos añaden una demanda constante a largo plazo. Al mismo tiempo, el ajuste previo de precios ha dejado puntos de entrada más interesantes en activos ya operativos.
Ante este escenario, mantenemos el foco en activos en funcionamiento con ingresos diversificados, plataformas de desarrollo bien seleccionadas que se benefician de la nueva valoración del riesgo, y proyectos de almacenamiento y flexibilidad de red necesarios para gestionar sistemas eléctricos cada vez más complejos.
A medida que el mercado madure, los resultados dependerán menos de la exposición general al sector y más de una selección cuidadosa de cada activo y una gestión activa.
Los mercados de energía volátiles destacan el valor del almacenamiento en baterías
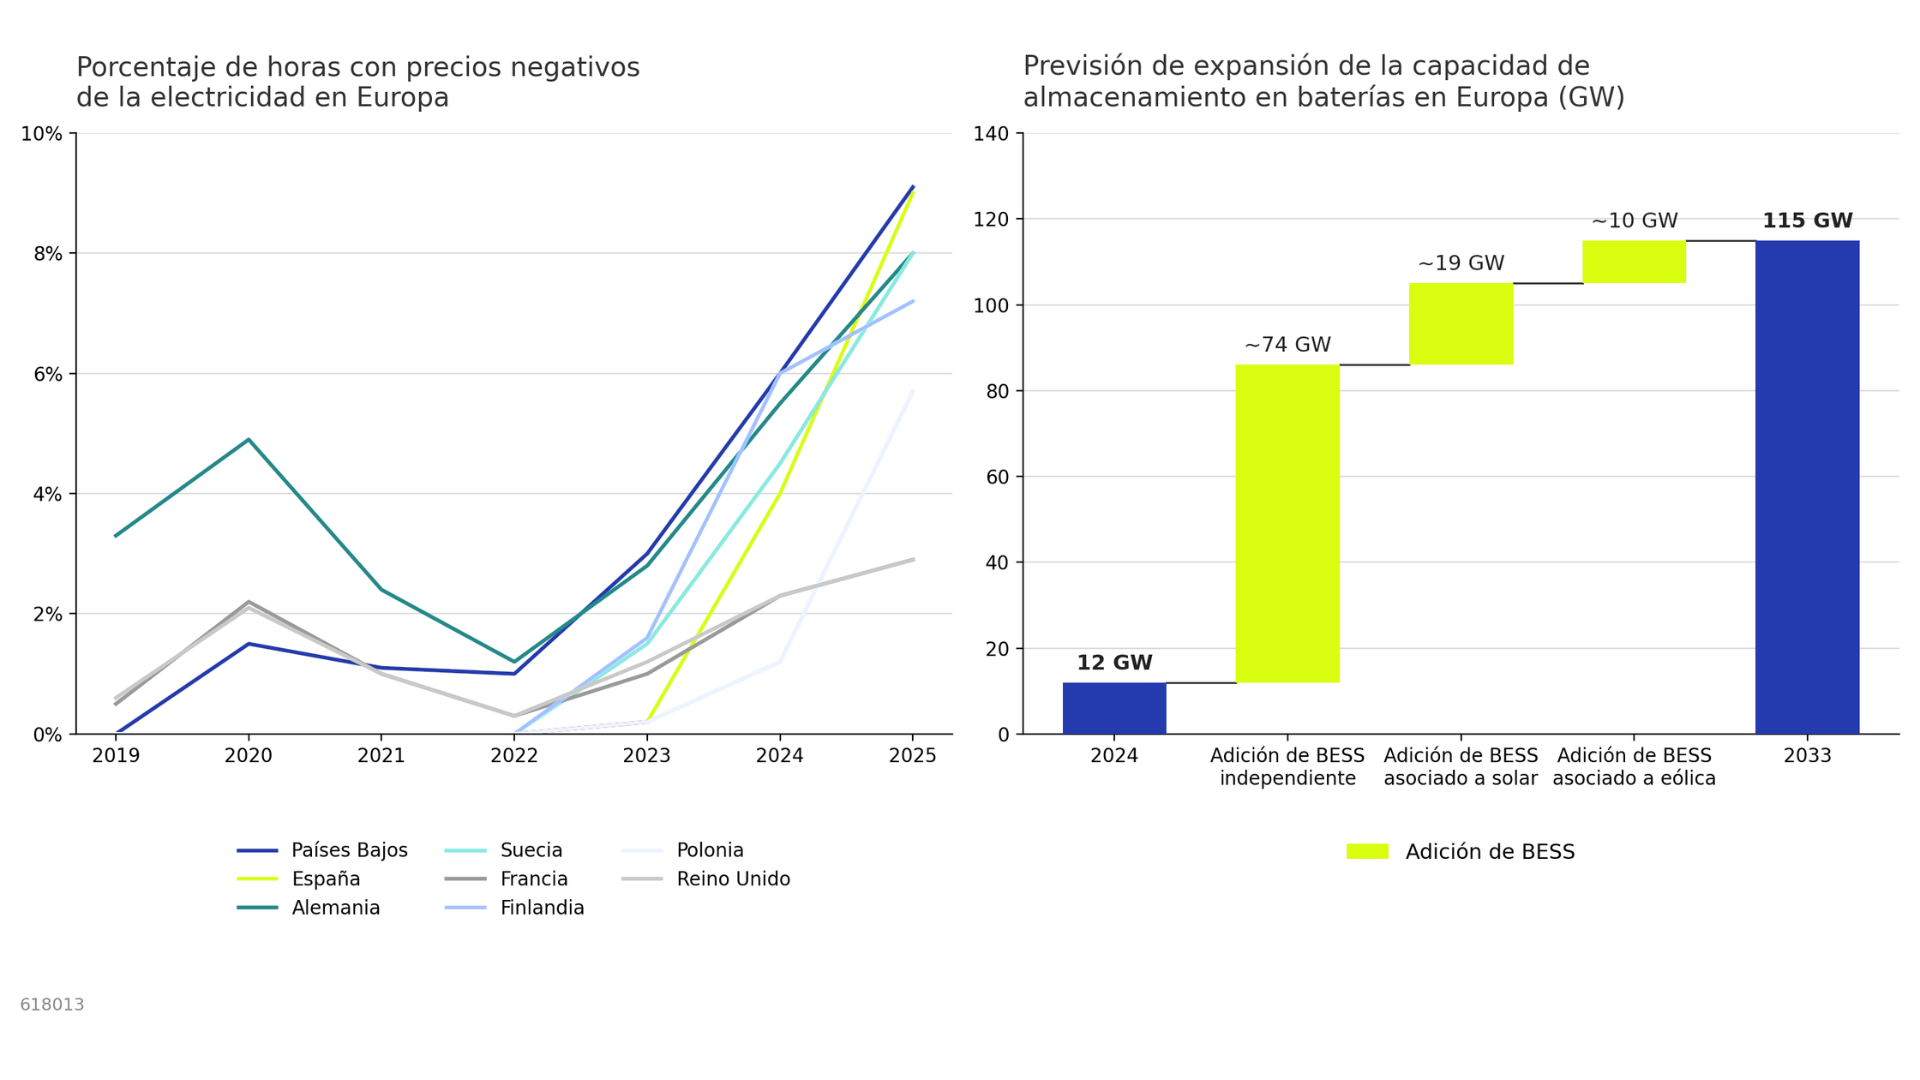
Fuente: IEA. Schroders Greencoat LLP, Wood Mackenzie, NECPS 2025.
5. Sector inmobiliario: preparado para la recuperación
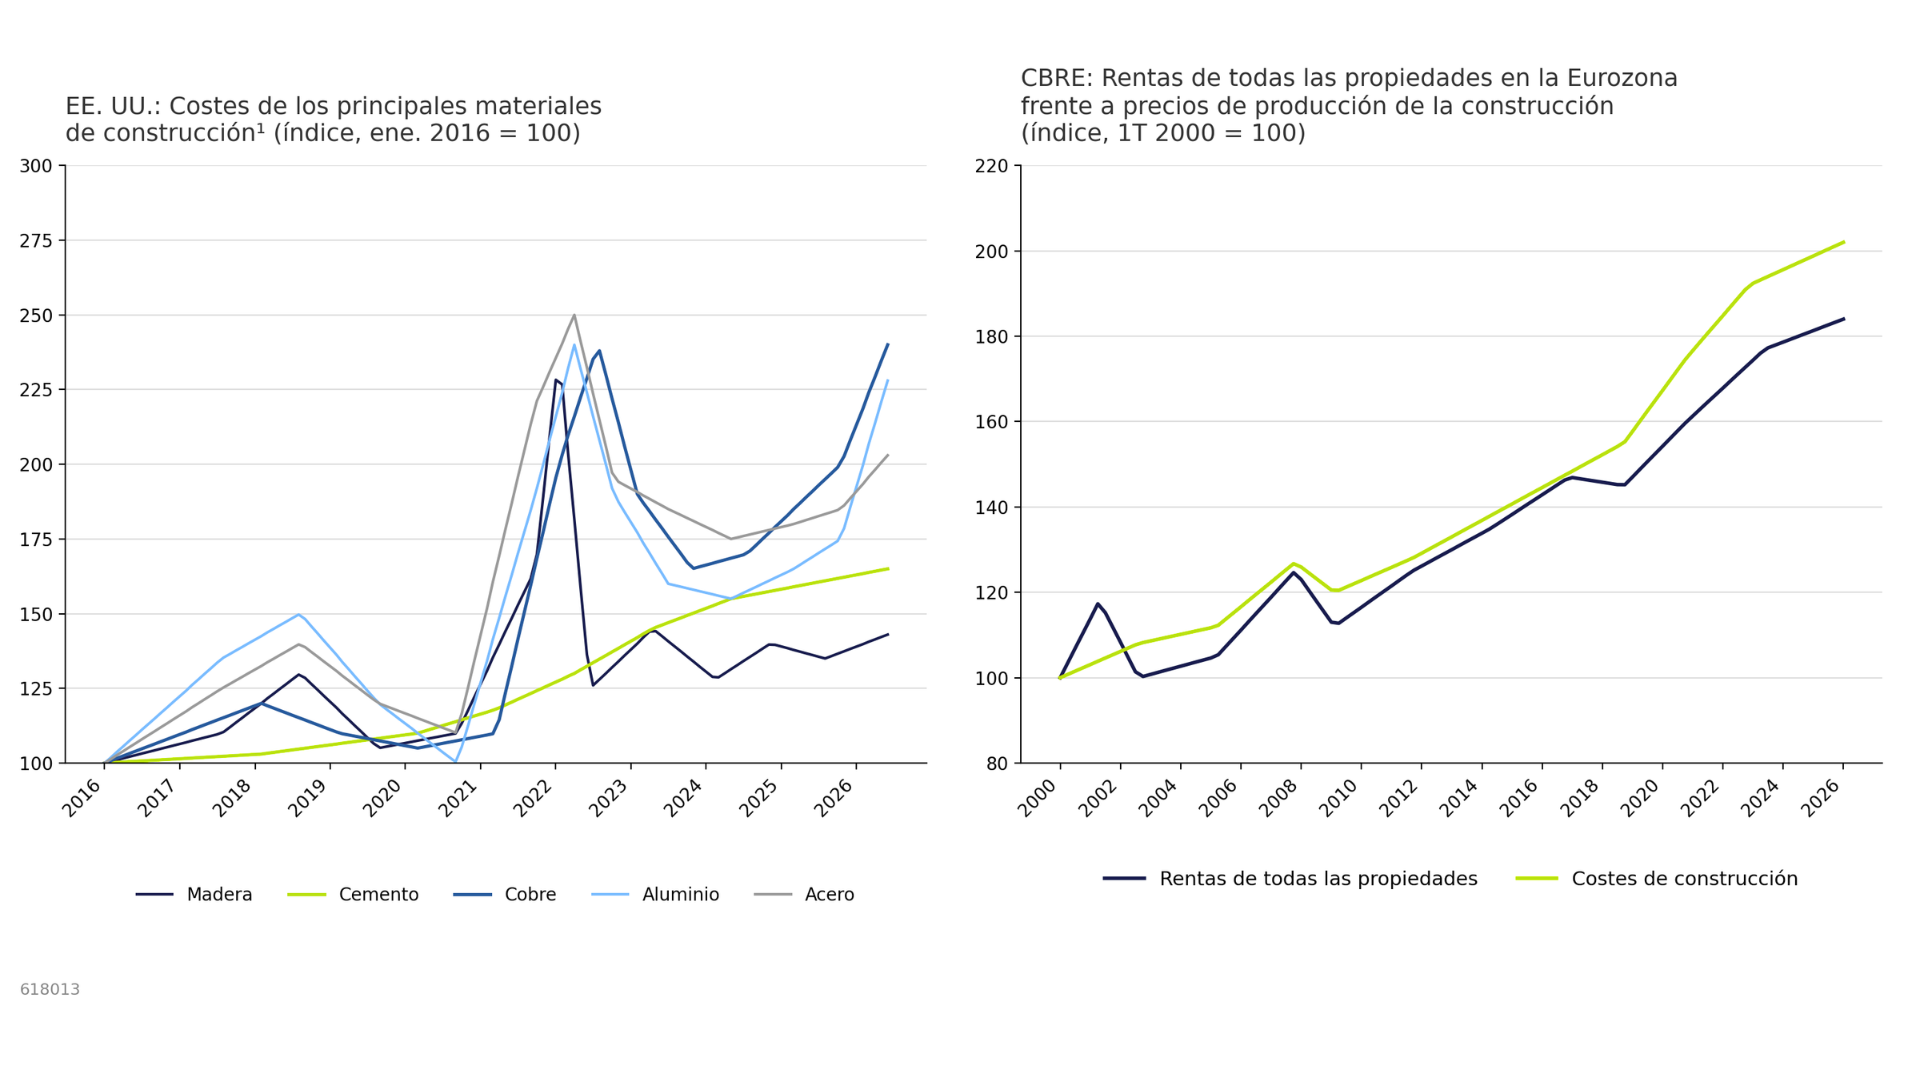
El inmobiliario global muestra señales progresivas de recuperación tras varios años de ajustes y corrección de precios. Las transacciones empiezan a repuntar, las valoraciones se han estabilizado en gran medida y la menor actividad en nuevos desarrollos está generando un entorno de oferta contenido en varios sectores.
El nuevo aumento de los costes de construcción afectará a la viabilidad de los desarrollos
Fuente: Reserva Federal, Green Street Advisors. Abril de 2026.
Aun así, la recuperación avanza de forma desigual, y aspectos como la incertidumbre económica, los costes de financiación o los riesgos geopolíticos pueden moderar este ritmo. A pesar de ello, el ajuste de precios previo deja oportunidades atractivas en los sectores y geografías donde los costes se han corregido más.
Los segmentos apoyados en una demanda sólida y con margen de mejora en la gestión —como la logística urbana, el residencial en alquiler o los espacios de auto almacenamiento (self-storage)— presentan una posición favorable. En general, la situación del mercado sugiere que una inversión disciplinada puede beneficiarse de precios de entrada competitivos y mejores rendimientos sobre el capital desembolsado (cash-on-cash yields).
Por otro lado, las necesidades de refinanciación y las restricciones de capital están abriendo margen para operaciones de recapitalización y compra de secundarios, generando puntos de entrada de interés para el inversor a largo plazo.
El artículo completo y original se encuentra en
Schroders.