¿Por qué invertir en inmuebles sin comprar una vivienda?
La inversión inmobiliaria directa tiene barreras importantes que conviene tener presentes:
- Capital inicial elevado: comprar un inmueble exige desembolsar (o financiar) una cantidad considerable de golpe.
- Financiación: normalmente implica una hipoteca, con intereses y compromiso a largo plazo.
- Impuestos y costes: compraventa, mantenimiento, comunidad, seguros y reparaciones.
- Gestión de inquilinos: buscar arrendatarios, cobrar, resolver incidencias, asumir impagos.
- Concentración del patrimonio: todo tu dinero queda inmovilizado en un único activo, en una única ubicación.
Frente a esto, existen alternativas para invertir en bienes inmuebles de forma indirecta, que reducen o eliminan varias de estas barreras.
Inversión inmobiliaria directa vs. indirecta
La diferencia es sencilla. La inversión directa consiste en comprar físicamente una vivienda, un local o un terreno: eres el propietario y asumes toda la gestión. La inversión indirecta consiste en participar económicamente en activos inmobiliarios a través de fondos, sociedades o plataformas: no posees el ladrillo, sino una parte del vehículo que invierte en él. Ganas exposición al sector sin las obligaciones de ser dueño.
Fondos de inversión inmobiliaria
Los fondos especializados en activos inmobiliarios agrupan el capital de numerosos inversores para construir carteras de inmuebles: oficinas, residencias, logística, hoteles u otros activos. Cada partícipe posee una porción del conjunto y participa de sus resultados sin gestionar nada directamente.
¿Qué ventajas ofrecen frente a comprar un inmueble?
En primer lugar, la diversificación
entre varias propiedades y ubicaciones, en lugar de concentrarlo todo en un piso; la gestión profesional, que se encarga de la selección, el mantenimiento y los inquilinos; y el acceso a operaciones que individualmente requerirían enormes cantidades de capital: un edificio de oficinas o una plataforma logística quedan fuera del alcance de un particular, pero no de un fondo.
SOCIMI: invertir en inmobiliario desde los mercados cotizados
Las SOCIMI (Sociedades Anónimas Cotizadas de Inversión Inmobiliaria) son compañías propietarias de activos inmobiliarios cuyas acciones cotizan en bolsa. Al comprar sus acciones, inviertes indirectamente en su cartera de inmuebles y participas de las rentas que generan, que suelen repartir en forma de dividendos.
Su gran ventaja es la Liquidez
: a diferencia de un fondo inmobiliario o una compra directa, puedes comprar y vender sus acciones en el mercado casi al instante. Su contrapartida es que, al cotizar, incorporan la volatilidad
del mercado: su precio no depende solo del valor de los inmuebles, sino también del humor de la bolsa, y puede oscilar en el corto plazo.
Crowdfunding inmobiliario
Las plataformas de financiación participativa permiten aportar cantidades más reducidas a proyectos inmobiliarios concretos, uniéndote a otros muchos inversores. Bajan drásticamente la barrera de entrada y te dejan elegir operación por operación. Hay dos modelos principales.
Equity inmobiliario
Participas en el capital del proyecto: te conviertes en copropietario de la promoción. Tu rentabilidad depende del resultado final de la operación (la venta del activo o su explotación), así que puede ser mayor si todo va bien, pero también asumes el riesgo si el proyecto no cumple lo previsto.
Crowdlending inmobiliario
Aquí no participas en la propiedad, sino que financias el proyecto mediante deuda: prestas dinero y recibes intereses a cambio, en unos plazos pactados. Tu rentabilidad está más definida de antemano que en el equity, y tu posición es distinta: eres acreedor, no socio. A cambio, no participas de la revalorización si la operación va especialmente bien.
Private Equity inmobiliario y Real Assets
Los fondos de Private Equity
inmobiliario y de activos reales invierten en inmuebles con una lógica más ambiciosa: no se limitan a comprar y alquilar, sino que adquieren, transforman, desarrollan o reposicionan activos con un horizonte de varios años, con el objetivo de crear valor antes de venderlos. Compran un edificio infrautilizado, lo reforman o le cambian el uso, y lo venden revalorizado.
¿En qué se diferencia de un fondo inmobiliario tradicional?
En cuatro aspectos. La liquidez es menor (el capital queda comprometido durante años). El horizonte es más largo, ligado al tiempo que exige transformar el activo. La estrategia de creación de valor es activa: no busca solo rentas, sino revalorización a través de la gestión. Y da acceso a oportunidades no cotizadas que no están al alcance del inversor por otras vías.
Deuda inmobiliaria: invertir financiando activos en lugar de comprarlos
Otra forma de exposición al sector consiste en financiar operaciones inmobiliarias mediante instrumentos de deuda en lugar de participar en la propiedad. El inversor presta capital para un proyecto y obtiene su rentabilidad de los intereses de esa financiación.
Su atractivo está en unos flujos de rentabilidad relativamente definidos y en una posición más protegida que la del propietario ante ciertos escenarios. Sus riesgos van ligados al proyecto (que salga adelante como estaba previsto) y al prestatario (que pueda devolver lo financiado). No es inmune a los problemas del sector, pero los afronta desde un lugar distinto al de quien posee el activo.
¿Qué alternativa inmobiliaria puede encajar mejor según el inversor?
Cada fórmula responde a una necesidad distinta. Esta comparativa ayuda a situarlas:
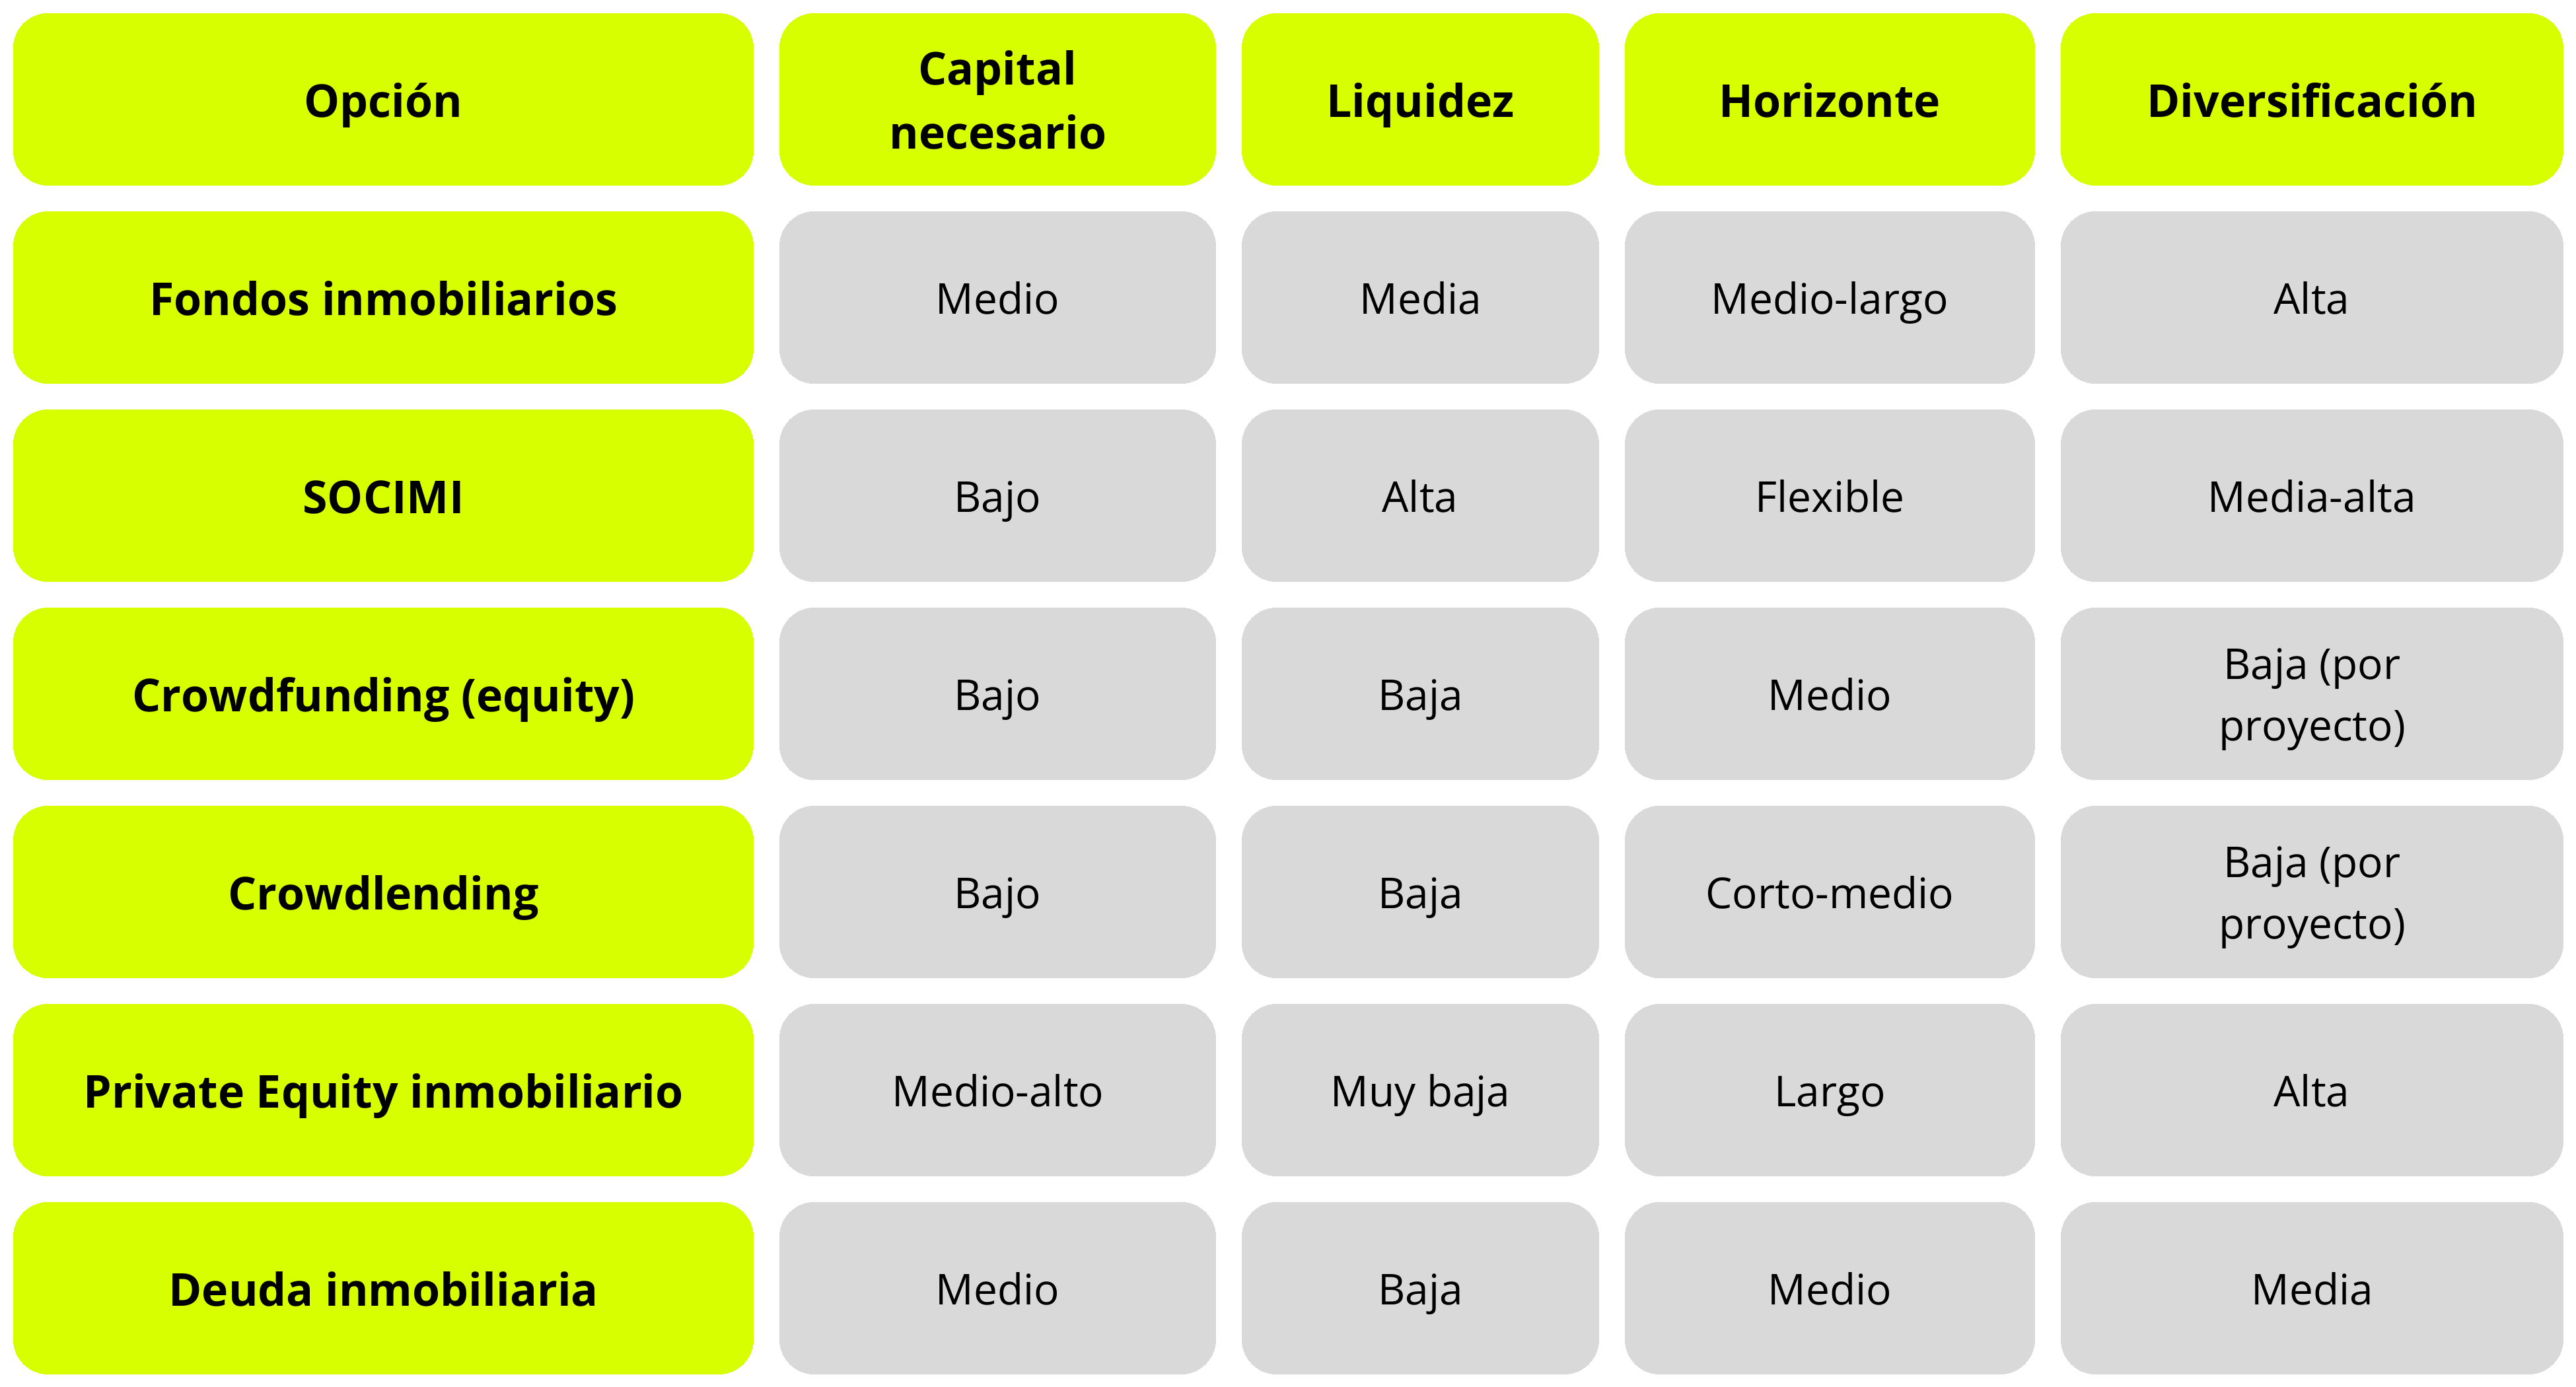
No hay una opción "mejor" en abstracto: la adecuada depende de cuánto capital tengas, cuánta liquidez necesites, qué plazo manejes y cuánto riesgo aceptes.
¿Qué riesgos tiene invertir en inmuebles sin comprar directamente?
Evitar la compra física no elimina el riesgo; simplemente lo transforma. Conviene tener presentes varios factores: los cambios en las valoraciones inmobiliarias (el ladrillo también baja), los tipos de interés (que encarecen la financiación y presionan los precios), el riesgo del gestor (la calidad de quien toma las decisiones marca la diferencia), la concentración geográfica o sectorial (una cartera centrada en una zona o un tipo de activo es más vulnerable) y la liquidez y duración (muchas de estas fórmulas atan el dinero durante tiempo). Entender estos riesgos antes de invertir es parte imprescindible de la decisión.
Inversiones alternativas en España: más opciones para el inversor particular
Durante mucho tiempo, buena parte de estas fórmulas (especialmente los fondos de capital privado) estuvo reservada a inversores institucionales y grandes patrimonios. Eso está cambiando con rapidez. La aparición de nuevos vehículos y plataformas especializadas está ampliando el acceso a las inversiones alternativas en España, permitiendo que el inversor particular llegue a operaciones que antes le quedaban lejos, con importes más razonables y procesos más sencillos.
Invertir en inmuebles no significa necesariamente convertirse en propietario
Participar en el mercado inmobiliario ya no exige comprar una vivienda. Entre fondos, SOCIMI, crowdfunding, Private Equity inmobiliario y deuda, existe todo un abanico de formas de exponerse al sector sin cargar con una hipoteca ni gestionar inquilinos.
La elección correcta no es la misma para todos: depende de tus objetivos y necesidades, del capital que quieras destinar, de la liquidez que necesites y del plazo que manejes. Lo importante es saber que la propiedad directa es solo una opción más entre varias, y no siempre la que mejor encaja. Invertir en inmuebles, hoy, es mucho más que comprar un piso.
Este contenido tiene carácter informativo y educativo y no constituye asesoramiento financiero ni una recomendación de inversión personalizada. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido.