¿Qué son las inversiones alternativas?
Se llama inversiones alternativas a todo aquello que queda fuera de las tres clases de activo tradicionales:
renta variable
(bolsa), renta fija (bonos) y efectivo. Bajo ese paraguas caben cosas muy distintas entre sí: desde invertir en empresas no cotizadas hasta financiar infraestructuras, pasando por el inmobiliario o las materias primas.
La primera idea clave es que no constituyen una única clase de activo. Cada alternativa tiene características propias de liquidez, riesgo y horizonte temporal. Meter en el mismo saco el
Private Equity
y el oro sería un error: comparten la etiqueta de "alternativos", pero funcionan de maneras completamente diferentes. Por eso conviene conocerlas una a una.
¿En qué se diferencian de las inversiones tradicionales?
La comparación con la bolsa y la renta fija ayuda a situarlas:
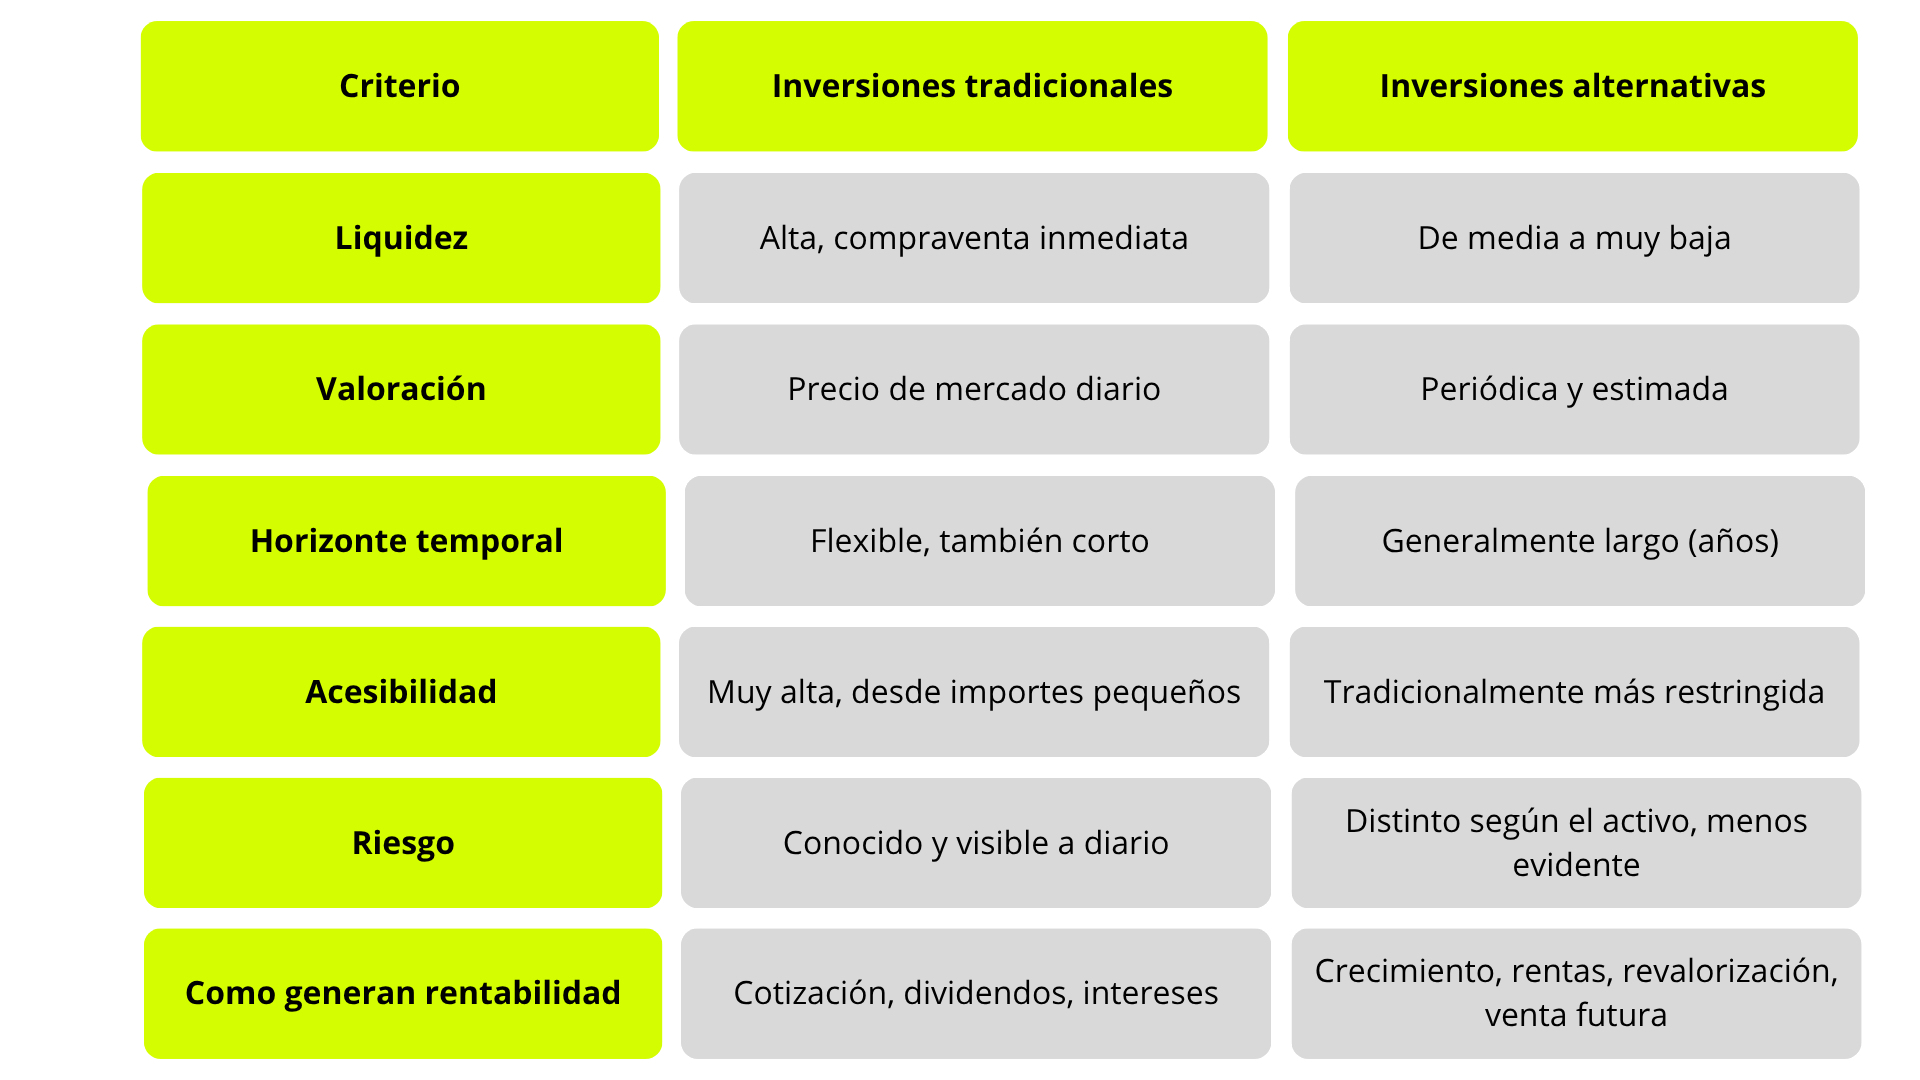
La conclusión no es que unas sean mejores que otras, sino que operan con reglas distintas. Esa diferencia es, precisamente, lo que las hace útiles como complemento.
¿Por qué invertir en activos alternativos?
Un inversor puede incorporarlos por varias razones: ampliar la diversificación más allá de los mercados cotizados, reducir la dependencia de cómo evolucione la bolsa, acceder a oportunidades privadas que no están disponibles en los mercados públicos y buscar fuentes de rentabilidad diferentes que no se muevan al mismo ritmo que el resto de la cartera.
Diversificación más allá de bolsa y bonos
Diversificar no significa únicamente tener muchas acciones o muchos fondos. Si toda tu cartera está en activos cotizados, cuando la bolsa cae, cae casi todo a la vez. La diversificación más potente consiste en exponerse a activos con dinámicas diferentes, que no reaccionen igual ante los mismos acontecimientos. Ahí es donde los alternativos aportan valor.
Acceso a oportunidades que no cotizan
Buena parte de la economía real se financia fuera de los mercados públicos. Muchas empresas, proyectos inmobiliarios, infraestructuras o préstamos se estructuran de forma privada y nunca llegan a la bolsa. Las inversiones alternativas son la vía para acceder a esa parte de la economía que, de otro modo, quedaría fuera del alcance del inversor.
Principales tipos de inversiones alternativas
Private Equity
Es la inversión en empresas que no cotizan en bolsa a través de fondos especializados, que compran participaciones en compañías para hacerlas crecer o transformarlas antes de venderlas años después. Existen distintas estrategias según la etapa de la empresa (expansión, adquisiciones, reestructuración) y es una de las categorías con mayor recorrido dentro de los mercados privados.
Deuda privada
Los fondos de deuda privada financian empresas directamente, al margen de los mercados tradicionales de bonos. En lugar de comprar deuda cotizada, prestan capital a compañías y obtienen su rentabilidad de los intereses. Se diferencia de la renta fija cotizada en que no tiene precio de mercado diario, suele ofrecer mayor rentabilidad potencial a cambio de menor liquidez y ocupa un lugar propio en la cartera.
Inversión inmobiliaria
Incluye tanto la compra directa de inmuebles como las vías indirectas: fondos inmobiliarios, SOCIMI, crowdfunding y vehículos privados especializados en real estate. Cada fórmula tiene un perfil distinto de capital, liquidez y horizonte, pero todas comparten la exposición a un activo tangible ligado a la economía real.
Infraestructuras
Es la inversión en activos esenciales como energía, transporte, telecomunicaciones o centros de datos. Suelen estar vinculados a horizontes largos y generar flujos de ingresos relativamente estables y predecibles, lo que los convierte en un contrapeso interesante frente a la volatilidad
de la bolsa.
Venture Capital
Es la inversión en startups y empresas en fases tempranas de crecimiento. Su potencial de revalorización es muy elevado (algunas de estas compañías se multiplican), pero también lo es su riesgo: muchas no prosperan. Es una categoría de altísimo potencial y altísima incertidumbre, adecuada solo dentro de una cartera muy diversificada.
Materias primas
Activos como el oro, la energía o las materias primas agrícolas. No generan rentas por sí mismos, pero pueden cumplir funciones concretas en una cartera: el oro como refugio en momentos de incertidumbre, o las materias primas como cobertura frente a la inflación en determinados escenarios.
Hedge funds y estrategias de retorno absoluto
Son vehículos que emplean técnicas distintas de una cartera tradicional: posiciones long/short, arbitraje, derivados u otras estrategias que buscan obtener rentabilidad con independencia de si el mercado sube o baja. Su objetivo suele ser el "retorno absoluto", aunque su complejidad y sus costes también son mayores.
Otros activos alternativos
De forma más secundaria, existen categorías como el arte, los coleccionables, los derechos de propiedad intelectual o los activos digitales. Presentan características y riesgos muy diferentes entre sí, a menudo con valoraciones difíciles y mercados poco líquidos, por lo que exigen un conocimiento muy especializado.
¿Qué son los fondos alternativos?
Los fondos alternativos agrupan el capital de varios inversores para invertir en una o varias estrategias alternativas, de forma gestionada y profesional. Permiten acceder a estos activos sin tener que seleccionar y gestionar cada operación individualmente. Los hay especializados en un único activo (por ejemplo, solo Private Equity) y diversificados, que combinan varias estrategias en un mismo vehículo.
Fondos abiertos y fondos cerrados
La diferencia es importante. Un fondo abierto permite suscribir y reembolsar participaciones con cierta regularidad, ofreciendo más Liquidez
. Un fondo cerrado tiene una duración definida: se aporta capital al principio, permanece invertido durante un plazo (varios años) y se recupera al vencimiento, con muy poca o ninguna liquidez intermedia. La mayoría de los fondos de mercados privados son cerrados, y entender esto es clave antes de invertir.
Fondos de fondos
Un fondo de fondos invierte, a su vez, en varios fondos o gestores distintos a través de un único vehículo. Su ventaja es la diversificación
adicional: reparte el capital entre estrategias, gestores y años de inversión (vintages) diferentes, reduciendo la dependencia de un único fondo. A cambio, suele añadir una capa extra de costes.
¿Qué ventajas pueden aportar las inversiones alternativas?
Las principales ventajas potenciales son la diversificación, el acceso a mercados privados, la exposición a fuentes de rentabilidad
distintas, la posibilidad de reducir la correlación con determinados mercados cotizados y el acceso a estrategias gestionadas de forma especializada. Conviene subrayar una palabra: potenciales. Ninguna de estas ventajas está garantizada, y dependen en gran medida de la calidad del gestor y del momento de la inversión.
¿Qué riesgos tienen las inversiones alternativas?
Presentar estos activos solo desde la rentabilidad sería engañoso. Sus riesgos merecen un bloque propio.
Menor liquidez
Muchas de estas inversiones exigen mantener el capital comprometido durante varios años. No puedes recuperar el dinero cuando quieras, así que solo debe destinarse a ellas capital que no vayas a necesitar a corto plazo.
Valoraciones menos frecuentes
Al no cotizar a diario, muchos activos privados se valoran periódicamente (por ejemplo, cada trimestre) mediante estimaciones. El valor que ves no es un precio de mercado en tiempo real, sino una aproximación fundamentada.
Mayor dependencia del gestor
En los activos alternativos, la elección del gestor lo es casi todo. La diferencia de resultados entre una buena gestora y una mediocre puede ser enorme, mucho más que en la inversión cotizada. Analizar su experiencia, estrategia y trayectoria es esencial.
Costes y estructuras más complejas
Estos vehículos suelen tener comisiones de gestión, comisiones de éxito (performance fees) y otros costes más elevados que un fondo indexado. No son necesariamente malos (remuneran una gestión activa y especializada), pero hay que conocerlos y entender cómo afectan a la rentabilidad final.
¿Cómo invertir en inversiones alternativas en 2027?
El acceso se ha ampliado mucho, y hoy existen varias vías según el perfil del inversor.
A través de fondos especializados
La vía más habitual para los mercados privados: fondos de Private Equity, deuda privada, infraestructuras o inmobiliario, gestionados por especialistas. Suelen requerir un compromiso de capital y un horizonte largo, pero dan acceso a las estrategias más genuinamente alternativas.
Mediante plataformas de inversión
La digitalización está facilitando el acceso a determinados mercados privados y reduciendo barreras históricas: mínimos más bajos, procesos más sencillos y una experiencia más accesible para el inversor particular. Es una de las tendencias que más está cambiando el sector.
A través de productos cotizados
Algunas exposiciones alternativas pueden obtenerse mediante SOCIMI, fondos o ETFs especializados. Ofrecen más liquidez y accesibilidad, pero con una contrapartida: su comportamiento tiende a estar más ligado a los mercados públicos, por lo que aportan menos descorrelación que las fórmulas puramente privadas.
Inversiones alternativas en España: ¿qué opciones existen?
En España, el acceso a las inversiones alternativas depende del tipo de vehículo, del perfil del inversor y de los mínimos de inversión exigidos. Durante mucho tiempo, muchas de estas opciones estuvieron reservadas casi en exclusiva a inversores institucionales y grandes patrimonios, sobre todo en el caso del Private Equity.
Ese panorama está cambiando. En Crescenta nos hemos especializado en inversión en mercados privados y Private Equity para acercar al inversor particular fondos y estrategias que históricamente han estado más vinculados a grandes patrimonios e instituciones. Nuestro objetivo es facilitar ese acceso con mínimos más razonables y procesos más sencillos, siempre dentro de una estrategia de inversión pensada para el largo plazo.
¿Cuánto debería invertir en activos alternativos?
No existe un porcentaje universal, y conviene desconfiar de quien lo ofrezca sin conocer tu situación. La asignación adecuada depende de tu patrimonio disponible, tu horizonte temporal, tus necesidades de liquidez, tu tolerancia al riesgo, tu experiencia inversora y la composición del resto de tu cartera.
Sí hay un principio sólido: los activos menos líquidos deberían financiarse con capital que no vayas a necesitar a corto plazo. Nunca deberían ocupar el dinero destinado a imprevistos o a objetivos cercanos. Cuánto exactamente es una decisión personal que conviene tomar con calma y, si hace falta, con asesoramiento profesional.
¿Cómo elegir una inversión alternativa?
Antes de invertir, este pequeño checklist ayuda a decidir con criterio.
Entender de dónde viene la rentabilidad
Deberías saber qué genera los retornos: ¿el crecimiento de una empresa?¿los intereses de un préstamo?¿los alquileres de un inmueble?¿la revalorización de un activo? Si no sabes de dónde saldría tu ganancia, aún no estás en condiciones de invertir.
Analizar riesgo y liquidez
Valora cuánto tiempo puedes mantener la inversión sin necesitar el dinero y en qué circunstancias podrías perder capital. La liquidez es, en los alternativos, tan importante como la rentabilidad.
Revisar al gestor
Analiza su experiencia, equipo, histórico, estrategia, alineación de intereses y especialización. En estos activos, la calidad del gestor es uno de los factores que más determina el resultado final.
Entender costes y condiciones
Revisa comisiones, mínimos, plazos, llamadas de capital y políticas de distribución cuando apliquen. Las estructuras de costes de los alternativos son más complejas, y conviene conocerlas al detalle antes de comprometerse.
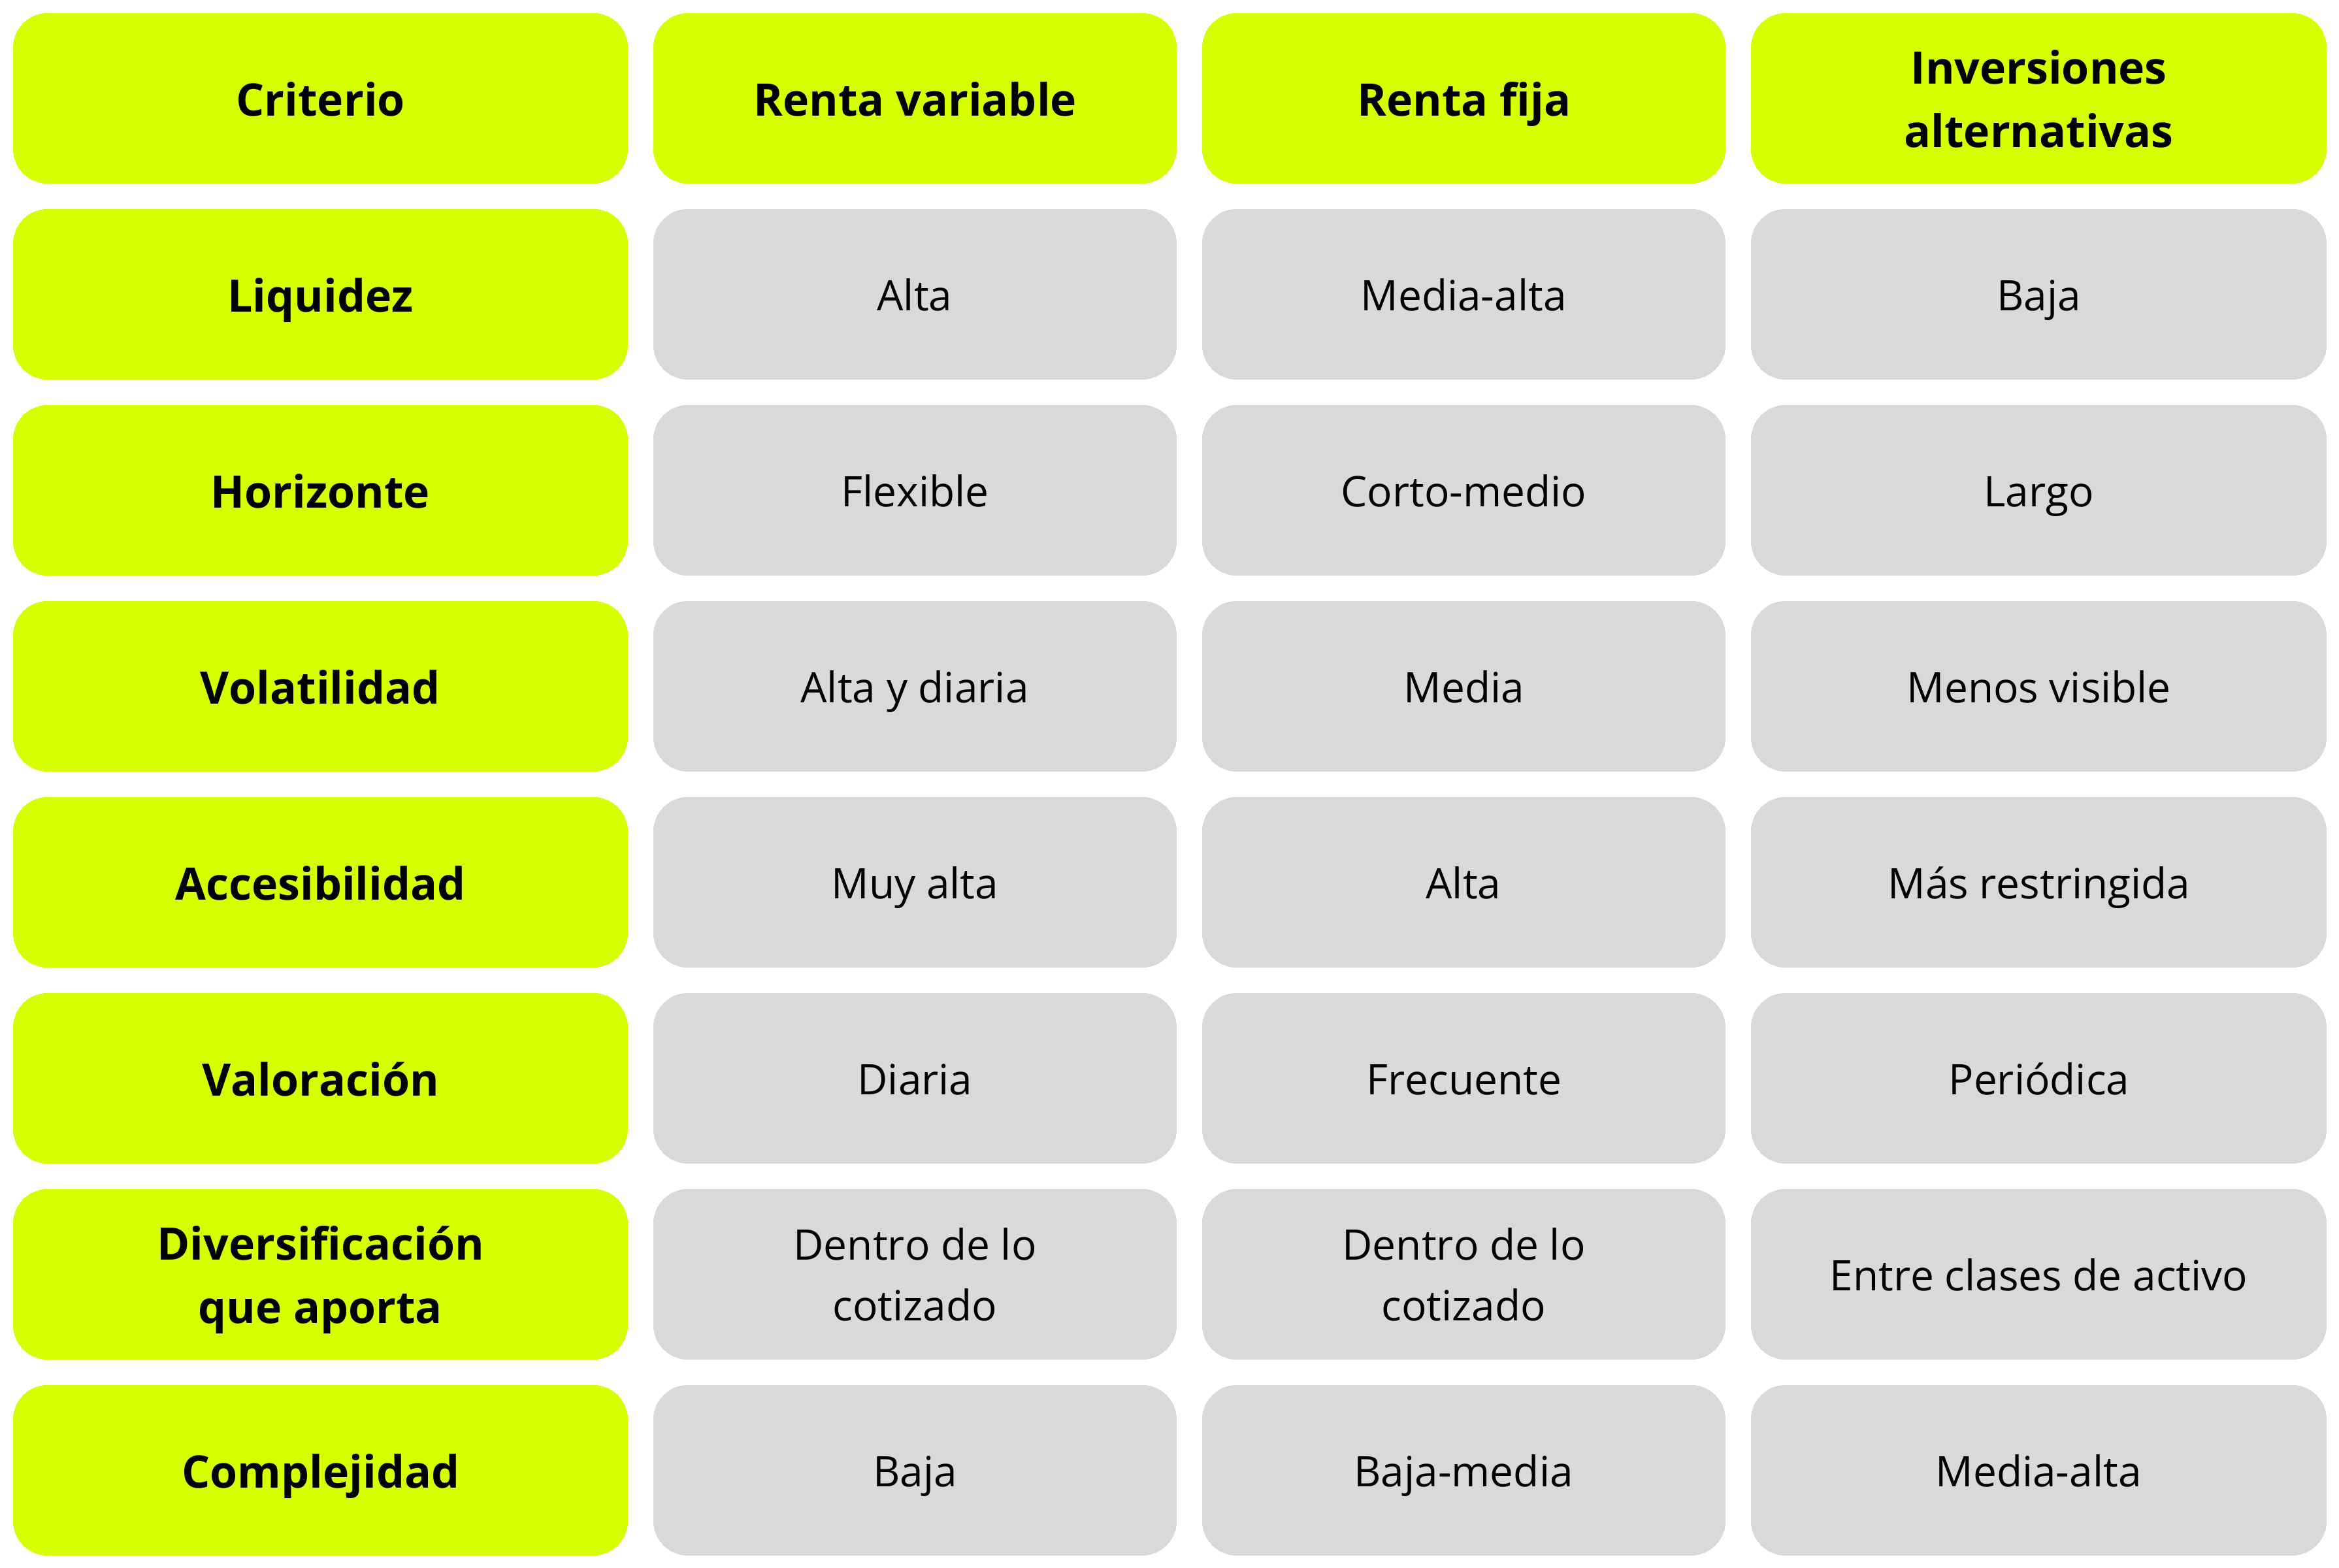
Inversiones alternativas vs. inversión tradicional
Esta tabla resume cómo se sitúan las grandes categorías frente a la bolsa y la renta fija:
¿Son las inversiones alternativas adecuadas para todos los inversores?
No existe una respuesta universal. Pueden ser interesantes para inversores con un horizonte de largo plazo y una cartera suficientemente diversificada, que puedan permitirse inmovilizar una parte de su patrimonio durante años. Pero no deberían utilizarse sin entender bien su funcionamiento y sus restricciones de liquidez. Para quien pueda necesitar el dinero a corto plazo o esté empezando a invertir, no siempre son la mejor opción.
El papel de las inversiones alternativas en una cartera diversificada
Las inversiones alternativas no tienen por qué sustituir a la bolsa o a la renta fija
. Su función es complementarlas, ampliando las fuentes de rentabilidad y diversificación de la cartera. Cada clase de activo cumple un papel: la bolsa aporta liquidez y crecimiento; la renta fija, estabilidad; los alternativos, descorrelación y acceso a la economía privada.
El verdadero valor, en 2027, no estará en incorporar activos alternativos simplemente por ser diferentes, sino en entender qué función cumple cada uno dentro de la cartera y elegir únicamente aquellos que encajen con el perfil, los objetivos y el horizonte de cada inversor. Diversificar bien no es acumular productos, sino combinar piezas que trabajen juntas con un propósito.
Este contenido tiene carácter informativo y educativo y no constituye asesoramiento financiero ni una recomendación de inversión personalizada. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido.